O Ozempic foi, por anos, sinônimo de caneta emagrecedora no Brasil. Em 2022, detinha 73% do mercado de GLP-1; hoje, esse número caiu para 13%. Quem ocupa esse espaço é o Mounjaro, da Lilly, que concentra 76% da demanda da categoria e encabeça o ranking dos medicamentos mais vendidos no país, com faturamento de R$ 6,8 bilhões.
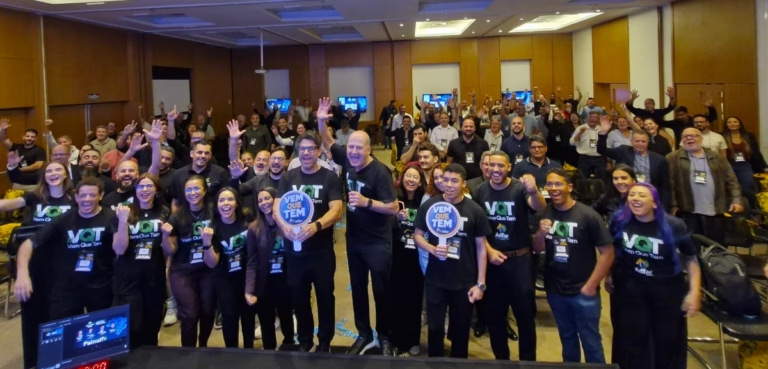
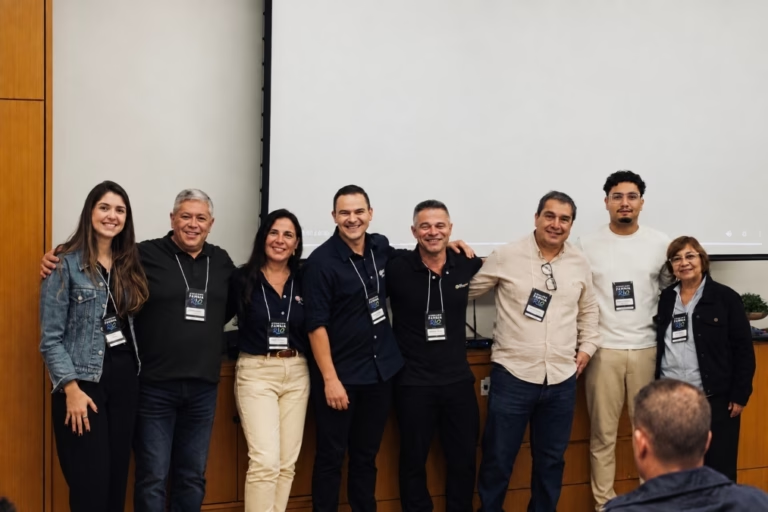
A IQVIA, consultoria responsável por monitorar 98% das vendas farmacêuticas nacionais, classificou essa inversão de liderança como “brutal, não gradual”. Esse cenário norteou o debate na 4ª edição do Temp Log Xperience, realizada em 17 de setembro, no Trio One, em São Paulo.
O encontro anual promovido pela Temp Log, operadora de cadeia fria do país especializada no transporte de produtos para a medicina estética, reuniu executivos de laboratórios, farmácias magistrais, distribuidores e importadores para uma tarde de conteúdo e troca de experiências sobre os movimentos que estão redefinindo o setor.
Paula Mello, Engagement Manager da IQVIA, apresentou dados exclusivos sobre o cenário farmacêutico brasileiro e o comportamento dos usuários de GLP-1. Os números revelaram uma transformação mais profunda do que o volume de comercialização sugere. A categoria de análogos quase quintuplicou nos últimos cinco anos, passando de R$ 2 bilhões para R$ 9 bilhões, com CAGR (Taxa de Crescimento Anual Composta) de 44%, um ritmo sem precedentes no nicho. Em 2026, sem a molécula utilizada para emagrecimento, o crescimento do varejo de medicamentos seria 4,9 pontos percentuais menor.
Mas o dado que surpreendeu os presentes veio de uma pesquisa inédita realizada com 432 usuários de canetas injetáveis, entre fevereiro e março deste ano. Contrariando o senso comum, a versão manipulada não é o canal mais associado à busca por objetivos estéticos. Essa premissa não se confirma nos números. É o consumidor de marcas como Mounjaro e Ozempic que reúne, ao mesmo tempo, motivações clínicas e estéticas: trata diabetes, quer emagrecer e busca procedimentos voltados à beleza.
Quem opta pela versão manipulada apresenta um perfil mais comportamental e corporal, buscando controle da compulsão alimentar e redução de gordura visceral, e chega ao produto com menos intermediação médica do que se imagina. Outro achado relevante é que apenas 16% dos pacientes permanecem no tratamento após 11 meses, independentemente da marca, o que sinaliza um desafio estrutural de adesão que toda a rede de distribuição precisará enfrentar.
Os efeitos dos GLP-1 vão além do próprio segmento. Metade das pessoas relatou ter abandonado categorias inteiras de consumo, como fast food (51%), açúcar de mesa (50%), doces e chocolates (48%), o que projeta possíveis desdobramentos sobre a indústria de alimentos e bebidas nos próximos anos.
Leia também: Grande maioria dos consumidores precisa de ajuda de profissionais da farmácia
Para Ricardo Canteras, diretor Comercial e de Operações da Temp Log, o evento proporcionou uma visão privilegiada sobre o momento. “Faz muito tempo que não tinha acesso a métricas tão ricas e atualizadas sobre o mercado. As apresentações foram reveladoras, não só pelo volume de informações, mas pela profundidade dos insights sobre o comportamento do usuário e o real impacto dos GLP-1 e das mudanças fiscais em toda a área da saúde”, afirma.
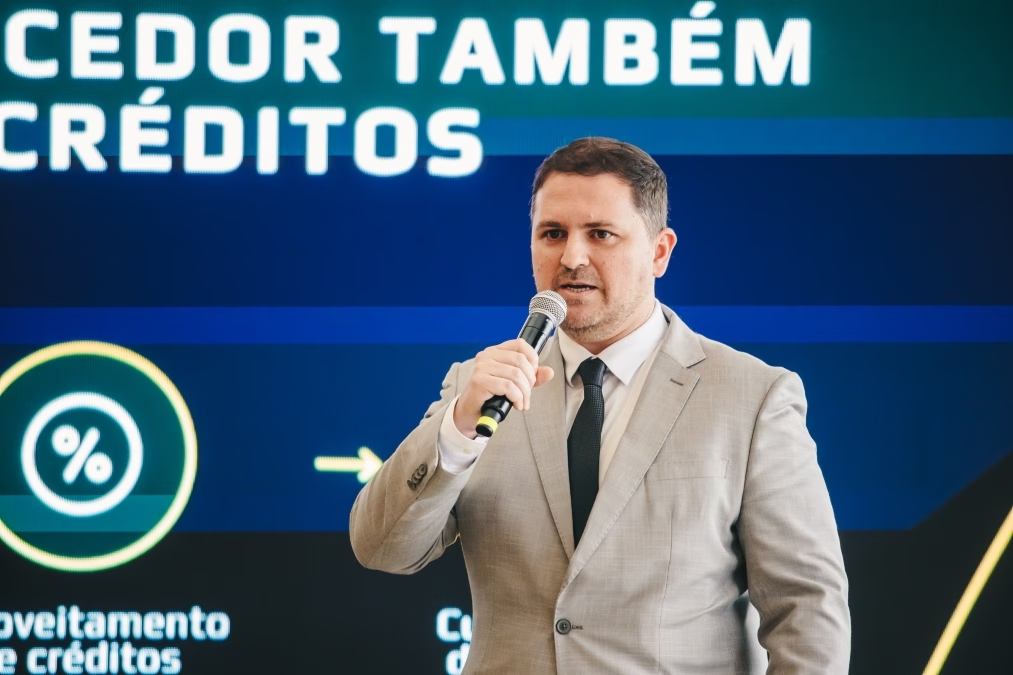
O Xperience também trouxe outro tema relevante: a Reforma Tributária. Mariana Carneiro e Simone Furegato, sócias da área tributária da PwC, detalharam o cronograma da transição e seus efeitos práticos para o setor. A cobrança efetiva começa em 2027, e a janela de preparação está se fechando.
Fármacos registrados na Anvisa, incluindo os produzidos por estabelecimentos de manipulação, terão redução de 60% nas alíquotas de IBS e CBS. Para linhas terapêuticas específicas, a alíquota será zero. Na prática, isso impacta a precificação, os contratos, os rebates e toda a estrutura de créditos tributários ao longo da cadeia. Para as empresas presentes, o recado foi direto: quem não iniciar a adaptação agora chegará a 2027 sem governança sobre os próprios números.